Bank of Scotland - Service

Screenshots
Details
- Bewertung
- 4,2
- Version
- 4.7.2
- Entwickler
- Lloyds Bank GmbH
Wenn ich eine Banking-App für den Haushalt beurteile, schaue ich nicht nur darauf, ob ein Kreditabschluss oder ein Tagesgeldkonto grundsätzlich möglich ist. Entscheidend ist für mich, ob die Anwendung im Alltag klare Grenzen zwischen verschiedenen Personen lässt und ob sie auch dann verständlich bleibt, wenn mehrere Menschen mit unterschiedlichen Bankgewohnheiten zusammenarbeiten. Genau hier ordne ich Bank of Scotland - Service ein: als kostenlose Finanz-App der Lloyds Bank GmbH, die vor allem den digitalen Abschluss von Kredit- und Tagesgeldangeboten unterstützt.
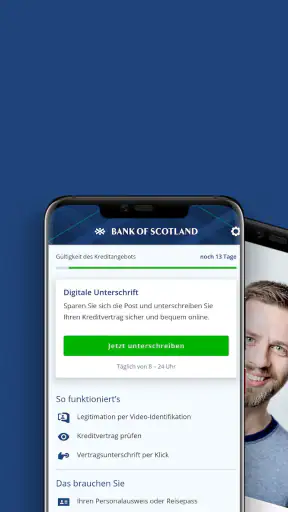
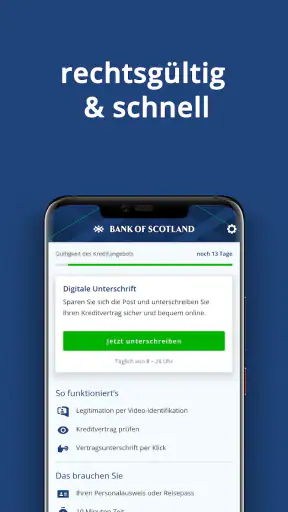
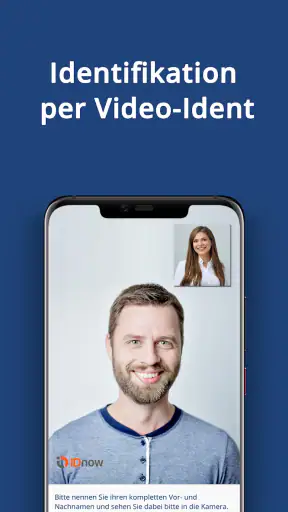
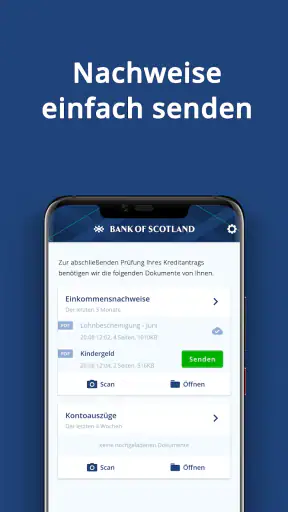
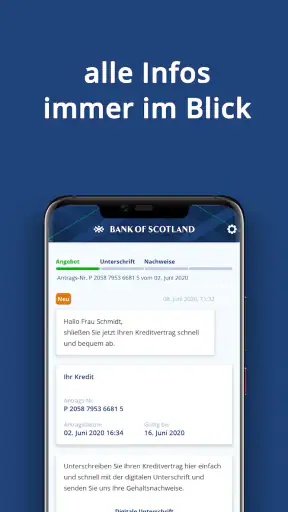
Mein erster Eindruck ist zweckorientiert. Die Anwendung will kein vollständiger Finanzplaner für den gesamten Haushalt sein, sondern bestimmte Bankvorgänge auf dem Smartphone vereinfachen. Das merkt man an der Ausrichtung auf Kreditabschluss und VideoIdent. Wer genau diese Schritte erledigen möchte, kann von einem klaren digitalen Weg profitieren. Wer dagegen eine umfassende Haushaltsübersicht, gemeinsame Budgets oder eine zentrale Familienverwaltung erwartet, sollte seine Erwartungen niedriger ansetzen.
Wie sich der Service im gemeinsamen Haushalt bewährt
Ein realistischer Alltag mit gemeinsam genutztem Gerät
Ein typisches Szenario wäre für mich ein Paar, das eine größere Anschaffung plant. Eine Person übernimmt die Suche nach einer Finanzierung, während die andere bei Unterlagen, Rückfragen oder der gemeinsamen Entscheidung mitwirkt. Die App kann in so einem Ablauf hilfreich sein, weil der eigentliche Antrag nicht zwingend an einen Schreibtisch oder einen Filialtermin gebunden ist. Man kann den Vorgang dort beginnen, wo gerade Zeit dafür ist, und die Identifizierung digital durchführen, statt einen zusätzlichen Weg einzuplanen.
Wichtig ist aber die Trennung der Rollen. Die App macht aus einem privaten Bankvorgang nicht automatisch einen gemeinsamen Haushalt-Workflow. Ich würde deshalb nicht davon ausgehen, dass zwei Personen innerhalb einer einzigen App-Oberfläche sauber parallel arbeiten können oder dass jede Person denselben Antrag gleichberechtigt verwaltet. Für mich ist der bessere Ansatz: Eine Person übernimmt den Antrag, beide besprechen die finanziellen Folgen außerhalb der App, und persönliche Zugangsdaten bleiben bei der jeweils zuständigen Person.
Bei einem gemeinsam verwendeten Smartphone würde ich besonders sorgfältig vorgehen. Nach der Nutzung sollte man die Anwendung vollständig verlassen und darauf achten, dass keine persönlichen Dokumente, Identifikationsbilder oder Kontoinformationen offen sichtbar bleiben. Das klingt banal, ist bei Finanz-Apps aber wichtiger als bei vielen anderen Anwendungen. Ein gemeinsames Gerät kann praktisch sein, solange die Übergabe bewusst erfolgt und niemand versehentlich in einem fremden Vorgang weiterarbeitet.
Für eine WG ist der Nutzen deutlich begrenzter. Wenn mehrere Mitbewohner nur ihre monatlichen Ausgaben koordinieren möchten, ist diese App nicht die naheliegende Lösung. Sie ist nicht als gemeinsames Haushaltsbuch gedacht. In diesem Fall würde ich eher eine separate Budget-App oder eine einfache gemeinsame Tabelle verwenden und den eigentlichen Bankservice nur von der Person bedienen lassen, deren Finanzvorgang betroffen ist.
Was bei der Einrichtung wirklich getrennt bleiben sollte
Die Einrichtung wirkt für mich weniger wie das Anlegen eines Familienkontos und mehr wie der Start eines persönlichen Bankprozesses. Das ist ein entscheidender Unterschied. Wer die App für einen Kredit oder für Tagesgeld nutzt, sollte von Anfang an festlegen, wessen Antrag bearbeitet wird, wessen Identität geprüft wird und wer die späteren Informationen erhält. Bei gemeinsamen Entscheidungen hilft es, diese Punkte vor dem Start zu klären, damit nicht mitten im Ablauf Unsicherheit entsteht.
Das VideoIdent-Verfahren ist besonders sensibel. Ich würde es nicht spontan auf einem Gerät beginnen, das danach direkt an eine andere Person weitergegeben wird. Besser ist ein ruhiger Moment mit stabiler Internetverbindung, ausreichend Licht und den benötigten persönlichen Unterlagen griffbereit. Der praktische Vorteil der digitalen Identifikation verschwindet schnell, wenn man den Prozess unter Zeitdruck oder in einer unruhigen Umgebung startet.
Ein weiterer Punkt ist die Erwartung an die technische Unterstützung. Die aktuelle Version 4.7.2 zeigt, dass der Service weiter gepflegt wird, aber eine Versionsnummer ersetzt keine sorgfältige Vorbereitung. Vor einem wichtigen Antrag würde ich das Betriebssystem aktualisieren, freien Speicher prüfen und Benachrichtigungen anderer Apps reduzieren. So lässt sich vermeiden, dass während einer Identifikation vertrauliche Inhalte eingeblendet werden oder ein Neustart den Ablauf unterbricht.
Die App ist ab einem Betriebssystem der Version 9 nutzbar. Für viele Android-Geräte ist das keine hohe Hürde, trotzdem sollte man bei älteren Haushaltsgeräten zuerst prüfen, ob die Installation möglich ist. Gerade bei gemeinsam genutzten Ersatztelefonen oder älteren Tablets kann die Systemversion zum entscheidenden Ausschlusskriterium werden. Ich würde außerdem ein Smartphone bevorzugen, dessen Kamera und Bildschirm für die Identifikation zuverlässig funktionieren.
Koordination ohne falsche Erwartungen
Bei einem gemeinsamen Finanzvorhaben ist die App nur ein Teil des Ablaufs. Sie kann den digitalen Antrag und die Identifizierung unterstützen, aber sie ersetzt nicht das Gespräch über Laufzeit, monatliche Belastung oder die Frage, wer rechtlich und finanziell verantwortlich ist. Ich halte diese Trennung für gesund: Die App erledigt den formalen Prozess, während die Haushaltsentscheidung gemeinsam und in Ruhe getroffen wird.
Mein praktischer Tipp wäre, vor dem Öffnen der Anwendung eine kleine Checkliste abzuarbeiten. Welche Person beantragt? Welche Unterlagen werden benötigt? Ist das Vorhaben bereits gemeinsam besprochen? Wer muss die Bestätigung oder weitere Informationen sehen? Diese Vorbereitung kostet kaum Zeit und verhindert, dass man den Antrag auf einem fremden Gerät, mit dem falschen Nutzerprofil oder unter Beteiligung einer Person beginnt, die eigentlich nur zuschauen wollte.
Auch bei Paaren mit getrennten Finanzen sollte man die Grenzen respektieren. Eine gemeinsame Anschaffung bedeutet nicht automatisch, dass beide dieselben Bankdaten sehen sollten. Ich würde die App deshalb immer auf dem persönlichen Gerät der antragstellenden Person verwenden, sofern das möglich ist. Die andere Person kann bei der Entscheidung helfen, ohne Zugang zu privaten Kontoinformationen oder Identitätsdokumenten zu erhalten.
Im Vergleich zu einem klassischen Bankbesuch bietet der digitale Weg mehr zeitliche Freiheit. Man muss keinen Termin in einer Filiale koordinieren und kann den Vorgang in den eigenen Tagesablauf einbauen. Im Vergleich zu einer vollständigen Banking-App mit Kontostand, Überweisungen und Haushaltsanalyse ist der Service jedoch enger gefasst. Für mich ist das kein Fehler, solange man ihn als spezialisierten Zugang und nicht als zentrale Finanzzentrale betrachtet.
Alter, Vertrauen und sensible Vorgänge
Die Einstufung USK ab 0 Jahren beschreibt lediglich eine sehr niedrige Altersfreigabe. Sie sollte nicht mit der Aussage verwechselt werden, dass Kinder oder Jugendliche den Dienst selbstständig für Finanzgeschäfte nutzen sollten. Bei Kreditabschluss, Tagesgeld und VideoIdent geht es um persönliche Daten und möglicherweise weitreichende finanzielle Entscheidungen. In einem Haushalt würde ich solche Vorgänge ausschließlich von der volljährigen, verantwortlichen Person durchführen lassen.
Das ist besonders relevant, wenn ein Smartphone von Eltern und Kindern gemeinsam genutzt wird. Kinder können die App zwar sehen oder versehentlich öffnen, sollten aber keinen Zugriff auf laufende Anträge, Dokumente oder Identifikationsschritte erhalten. Eine klare Gerätesperre und eine bewusste Übergabe sind hier wichtiger als die Altersangabe im Store. Ich würde die Anwendung nicht auf einem frei zugänglichen Familiengerät offen lassen, wenn dort regelmäßig andere Personen spielen, Videos ansehen oder Nachrichten lesen.
Für ältere Angehörige kann der digitale Ablauf eine gute Alternative sein, wenn sie sich mit Smartphone und Kamera sicher fühlen. Ich würde jedoch nicht automatisch voraussetzen, dass VideoIdent für alle angenehmer ist als ein persönliches Gespräch. Manche Menschen brauchen bei finanziellen Themen mehr Erklärung oder möchten Unterlagen gemeinsam mit einer Vertrauensperson durchgehen. Die App kann den Zugang vereinfachen, aber sie nimmt niemandem die Verantwortung ab, die Bedingungen sorgfältig zu lesen.
Vertrauen sollte auch innerhalb eines Paares nicht zu sorglosem Teilen führen. Zugangsdaten, persönliche Dokumente und Identifikationsaufnahmen gehören für mich nicht in einen gemeinsamen Chat und nicht auf ein Gerät, das jeder im Haushalt entsperren kann. Wenn eine Person Unterstützung braucht, ist es besser, gemeinsam am eigenen Gerät zu sitzen, statt vertrauliche Daten dauerhaft weiterzugeben.
Stärken im Ablauf und spürbare Reibung
Die größte Stärke liegt für mich in der Bündelung eines konkreten Vorgangs. Wer einen Kredit digital abschließen oder ein Tagesgeldangebot nutzen möchte, bekommt einen mobilen Zugang, der sich besser in den Alltag einfügt als ein rein papierbasierter Prozess. Das ist besonders nützlich, wenn beide Partner arbeiten, Kinder betreuen oder nicht ohne Weiteres eine Filiale aufsuchen können.
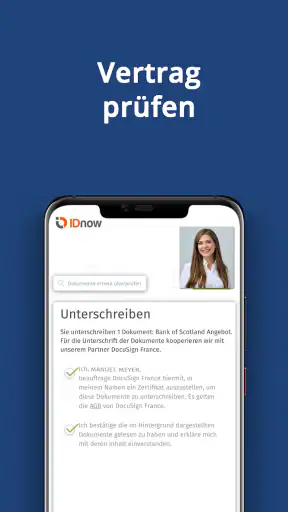
Die kostenlose Nutzung senkt die Einstiegshürde. Gleichzeitig sollte man den Begriff kostenlos nicht mit kostenfreiem Finanzprodukt verwechseln. Die App selbst kostet nichts, aber bei einem Kredit zählen natürlich die jeweiligen Vertragsbedingungen, Zinsen und sonstigen Verpflichtungen. Ich würde deshalb niemals allein wegen des bequemen Abschlusses entscheiden. Der digitale Ablauf darf nicht dazu führen, dass man wichtige Details schneller bestätigt, als man sie verstanden hat.
Die Reibung entsteht vor allem dort, wo der Haushalt mehr als einen Einzelvorgang erwartet. Gemeinsame Ausgabenplanung, mehrere getrennte Anträge oder eine übersichtliche Darstellung verschiedener Rücklagen gehören nicht zum offensichtlichen Kern des Services. Wer seine Finanzen über mehrere Banken verteilt, wird wahrscheinlich weiterhin zusätzliche Anwendungen oder das normale Online-Banking benötigen.
Auch die Identifikation kann je nach Person unterschiedlich angenehm sein. Gute Lichtverhältnisse und ein geeignetes Smartphone helfen, aber sie garantieren keinen völlig stressfreien Ablauf. Wenn die Kamera schlecht fokussiert, das Gerät älter ist oder die Umgebung zu laut und hektisch ist, kann die digitale Bequemlichkeit schnell in Unterbrechungen umschlagen. Ich würde deshalb genügend Zeit einplanen und den Vorgang nicht kurz vor einem wichtigen Termin beginnen.
Für wen sich der Service eignet
Ich sehe den größten Nutzen bei Menschen, die Bank of Scotland gezielt für einen digitalen Kreditabschluss oder für Tagesgeld nutzen möchten und dabei möglichst wenig Papieraufwand wünschen. Auch Paare, die eine finanzielle Entscheidung gemeinsam vorbereiten, können profitieren, solange sie die persönliche Zuständigkeit klar lassen. Die App passt außerdem zu Nutzerinnen und Nutzern, die lieber am Smartphone arbeiten als telefonisch oder in einer Filiale.
Weniger geeignet ist sie für Personen, die eine vollständige Haushaltsverwaltung erwarten. Wenn du Konten verschiedener Banken zusammenführen, Sparziele verfolgen, Ausgaben kategorisieren oder ein gemeinsames Budget pflegen möchtest, würde ich eine spezialisierte Finanzübersicht zusätzlich einplanen. Für reine Überweisungen und die tägliche Kontoverwaltung ist ebenfalls eher eine klassische Banking-Lösung der jeweiligen Bank passend.
Wer bei Finanzverträgen grundsätzlich persönliche Beratung bevorzugt, sollte den digitalen Weg nicht aus Bequemlichkeit erzwingen. Gerade bei einem Kredit ist es sinnvoll, Fragen zu stellen und die eigene Belastbarkeit realistisch einzuschätzen. Die App kann den Abschlussweg verkürzen, aber sie ist kein Ersatz für eine Beratung, wenn die Entscheidung kompliziert ist oder mehrere Personen rechtlich beteiligt sind.
Einordnung anhand der Nutzung und des Vertrauenssignals
Mit einer durchschnittlichen Bewertung von 4,2 bei über eintausend Bewertungen wirkt der Service insgesamt ordentlich angenommen. Dazu kommen mehr als fünfzigtausend Installationen, was für eine gewisse Sichtbarkeit im Finanzbereich spricht. Ich lese solche Zahlen allerdings nur als Orientierung. Sie sagen mir nicht, ob die App exakt zu meinem Haushalt passt, denn bei einem Identifikations- oder Kreditprozess zählt die persönliche Situation mehr als die allgemeine Beliebtheit.
Der Anbieter Lloyds Bank GmbH schafft für mich einen klaren Bezug zu einem etablierten Bankservice, dennoch würde ich vor jeder finanziellen Entscheidung die konkreten Vertragsunterlagen prüfen. Eine bekannte Bank und eine gute App-Bewertung sind keine automatische Empfehlung für jedes Angebot. Entscheidend bleiben die Konditionen, die eigene Rückzahlungsfähigkeit und die Frage, ob Tagesgeld oder Kredit überhaupt zum persönlichen Ziel passen.
Für die gemeinsame Nutzung ist außerdem wichtig, zwischen technischer Reichweite und finanzieller Berechtigung zu unterscheiden. Dass eine App auf einem Gerät installiert werden kann, bedeutet nicht, dass alle Haushaltsmitglieder sie bedienen oder einen Antrag einsehen sollten. Diese Grenze muss der Haushalt selbst durch Gerätewahl, Zugangsschutz und klare Absprachen einhalten.
Mein Urteil für den Haushalt
Ich würde Bank of Scotland - Service als fokussierte Finanz-App empfehlen, wenn du einen konkreten digitalen Bankvorgang erledigen möchtest und die persönliche Zuständigkeit eindeutig ist. Besonders der mobile Kreditabschluss und die VideoIdent-Möglichkeit können im Alltag Zeit sparen. Für ein Paar funktioniert das gut, wenn eine Person den Vorgang führt und beide die Entscheidung vorher gemeinsam besprechen.
Als gemeinsame Haushaltszentrale sehe ich die App dagegen nicht. Sie ist nicht die richtige Wahl, wenn du Familienbudgets, mehrere Konten oder eine dauerhafte Aufgabenverteilung zwischen mehreren Nutzerinnen und Nutzern suchst. In diesen Fällen würde ich sie höchstens als Ergänzung verwenden und die Koordination mit einer separaten Lösung erledigen.
Unterm Strich gefällt mir der sachliche, klar begrenzte Zweck. Die kostenlose App ist ab 0 Jahren eingestuft, richtet sich bei den eigentlichen Finanzvorgängen aber selbstverständlich an verantwortliche Erwachsene. Wer diesen Unterschied versteht, persönliche Daten schützt und Vertragsdetails nicht im Eiltempo bestätigt, bekommt einen praktischen mobilen Zugang. Für meinen Haushalt wäre sie dann sinnvoll, wenn ein konkreter Antrag oder eine Tagesgeldentscheidung ansteht; für die tägliche gemeinsame Finanzorganisation würde ich eine andere Lösung danebenstellen.


